
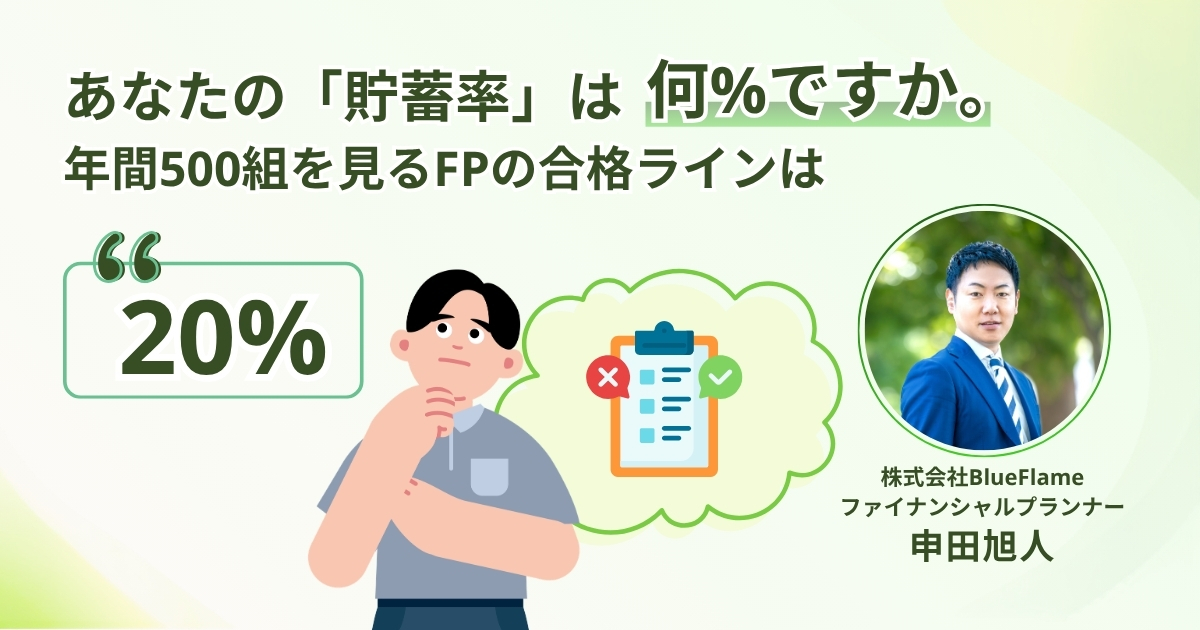
 自分の貯金は足りているのか、いないのか。この問いに、はっきり答えられる人は多くありません。理由は簡単で、比べるための指標を持っていないからです。
ネットで見かける「平均貯蓄額」は富裕層を含んだ数字で、自分の状況とはかみ合わない。だから不安の正体がつかめないまま、なんとなく日々が過ぎていきます。
「20%以上あれば、資産作りが上手な方です」と語るのは、年間500組以上の個別相談を受けるファイナンシャルプランナーの申田旭人さん。相談の場で最初に見るのは、通帳の残高ではなく「貯蓄率」というひとつの数字だといいます。計算はシンプルで、この記事を読みながら誰でも自分の数字を出せます。合格ライン20%の意味と、届かなかったときの改善策を聞きました。
構成・取材 / STUDY HACKER編集部
【プロフィール】
申田旭人(さるた・あきと)
株式会社BlueFlame所属のファイナンシャルプランナー。陸上自衛隊に6年間勤務後、外資系保険会社を経て現職12年目。IFA(独立系ファイナンシャルアドバイザー)として、保険にとどまらず資産運用や住宅ローンを含めた資金プランニング全般の相談を年間500組以上受ける。私生活では2014年に住宅を購入し、2人の娘を育てる父親でもある。
- 貯蓄率の計算式。あなたも今すぐ出せます
- 20%は正直きつい。だから「順番」を間違えない
- 効果の薄い努力から、先にやめる
- 手をつける固定費は4つ。そして「児童手当」という盲点
- 「保険屋に相談すると売りつけられる」は誤解だった
貯蓄率の計算式。あなたも今すぐ出せます
貯蓄率とは、社会人になってから今までの累計収入に対して、現在の資産が何%あるかという数字です。
モデルケースで計算してみましょう。35歳のご夫婦、ともに23歳から働き始めたケースです。
まず夫です。社会人12年で稼いだ累計を、4,800万円とします。
次に妻です。出産などを挟んで勤務期間は7年、累計を2,100万円とします。
ふたり分を足すと、4,800万円+2,100万円で6,900万円。これが、この夫婦がこれまでに得た累計収入です。
現在の貯蓄額をこの累計収入で割ったものが貯蓄率です。この夫婦なら、6,900万円×20%で1,380万円。資産がこれだけあれば、合格ラインに届きます。
「20%以上あれば、資産作りが上手な方。20%未満なら、改善が必要というお話をしています」
ポイントは2つあります。銀行残高だけでなく、運用資産も含めた全体で見ること。そして「いくらあればいい」という絶対額ではなく、割合で見ることです。収入も生活費も人それぞれ。だからこそ、自分の収入に対する割合で測るこの指標は、誰にとっても自分ごとの数字になります。
20%は正直きつい。だから「順番」を間違えない
計算してみて、20%に届かなかった方もいるはずです。安心してください、というと変ですが、このラインは決して緩くありません。取材した私たちも「普通に生活していたら相当高いハードルでは」と率直にぶつけたところ、申田さんもそれを認めたうえで、こう続けました。
「収入はなかなか上がりませんから。だから改善は2つです。まず固定費を改善する。そしてお金を増やす。この2点です」
注目したいのは順番です。貯蓄率を上げようとするとき、多くの人は「収入を増やす」か「節約を頑張る」を思い浮かべます。しかし転職や副業で収入を上げるのは時間がかかり、確実性もない。申田さんの改善は、確実に効くところから手をつけます。
効果の薄い努力から、先にやめる
固定費の話の前に、やめるべき努力の話をしましょう。申田さんが挙げた「頑張っているのに効果が薄い」行動の筆頭は、意外にも家計簿でした。
「一生懸命つけている方がいらっしゃるんですが、つけるだけでは効果はないんです。それなら目の前の固定費を早く削減した方がいい。削減すれば5年後、10年後までずっと効果が続きますから」
家計簿を頑張っている人ほど、記録すること自体が目的になり、具体的に何を削るべきかがわかっていないことが多いといいます。
もうひとつが、変動費の細かい節約です。
「ガソリンを1円でも安いスタンドを探して遠くまで行く。1円でも安い野菜を求めてスーパーをはしごする。素晴らしいことではあるんですが、その時間とガソリン代の方がもったいない。時間の方が大事です」
節約の努力そのものが悪いのではなく、削る場所を間違えているのが問題だということです。一度の手続きで5年、10年と効き続ける固定費と、毎日頑張り続けないと維持できない変動費。同じ労力なら、答えは明らかです。
手をつける固定費は4つ。そして「児童手当」という盲点
では、どの固定費から手をつけるか。申田さんが挙げるポイントは4つです。携帯電話、住宅ローン、生命保険、そして自動車保険などの損害保険。
効果が大きいのは住宅ローンですが、意外な伏兵が携帯電話だといいます。
「携帯電話に月3万、4万円払っている方が、まだいらっしゃるんです。それを1万5,000円ほどに下げていただく。よくわからないまま払っていた保険も見直す。その浮いたお金で運用を始めていただくんです」
さらに、子育て世帯には見落としがちな盲点があります。児童手当です。
「多くの方が、子どものお金だからと、子ども名義の銀行口座に入れています。でも18年間もらい続けても、銀行に置いたままなら合計230万円ほどのままなんです。18年という時間があるなら、もっと効果的なやり方がありますよ、と」
資産形成において、18年という長い時間を最初から約束されているお金は、ほかにありません。置き場所を変えるだけで、同じ児童手当の意味が変わってくるということです。
「保険屋に相談すると売りつけられる」は誤解だった
ここまで読んで、「でも、こういう相談に行くと何か契約させられるのでは」と感じた方もいるはずです。実はこの警戒こそ、多くの人が損をしている理由かもしれません。
申田さんの肩書はIFA(独立系ファイナンシャルアドバイザー)。特定の保険会社の営業ではなく、保険・証券の両方を扱う独立した立場です。
「私は何も強制しません。独立した立場で、いろいろな角度から情報を提供するだけです。いいなと思ったら改善してもらえればいい。嫌なら2回目以降は面談しなくていいわけですから」
実際、相談の入り口はむしろコスト削減です。住宅ローンの借り換えでは、各銀行のシミュレーションを出して、手続きまで代行するサービスもあるといいます。相談した結果、支出が増えるどころか、足元の家計が軽くなって始まる。この順番を知っているかどうかは大きな分かれ目です。
固定費を削って、お金が生まれた。次の問題は、その行き先です。銀行に置いたままでは増えない時代に、どこへ向かわせるか。次回の記事では、「とりあえずNISAは始めたけれど、これで正解かわからない」という人にこそ読んでほしい、運用の考え方を聞きます。
※申田さんが登壇するオンラインセミナーを9月29日(火)20時より開催予定です。詳細は追ってご案内します。
【申田旭人さん ほかのインタビュー記事はこちら】
- その安心、根拠はありますか。年間500組の相談を受けるFPが示す「老後の計算式」
- NISA、なんとなくやっていませんか。プロが指摘する「目的なき積立」の落とし穴(※近日公開)
STUDY HACKER 編集部
「STUDY HACKER」は、これからの学びを考える、勉強法のハッキングメディアです。「STUDY SMART」をコンセプトに、2014年のサイトオープン以後、効率的な勉強法 / 記憶に残るノート術 / 脳科学に基づく学習テクニック / 身になる読書術 / 文章術 / 思考法など、勉強・仕事に必要な知識やスキルをより合理的に身につけるためのヒントを、多数紹介しています。
